

การประกอบธุรกิจ · 2025
หัวข้อในหมวดนี้23 หัวข้อ
- ข้อมูลบริษัท4 รายการ
- นโยบายการจ่ายเงินปันผล2 รายการ
- ผู้ถือหุ้นรายใหญ่3 รายการ
- ภาพรวมกลยุทธ์การดำเนินธุรกิจ7 รายการ
- การเปลี่ยนแปลงและพัฒนาการที่สำคัญ1 รายการ
- การใช้เงินที่ได้จากการระดมทุน3 รายการ
- ข้อผูกพันที่บริษัทให้คำมั่นไว้ในแบบแสดงรายการข้อมูล1 รายการ
- นโยบายการแบ่งการดำเนินงานของกลุ่มบริษัท1 รายการ
- บริษัทที่บริษัทฯ ถือหุ้นตั้งแต่ร้อยละ 10 ขึ้นไป1 รายการ
- ผู้ถือหุ้นที่อาจมีความขัดแย้งทางผลประโยชน์1 รายการ
- ความสัมพันธ์ระหว่างผู้ถือหุ้นรายใหญ่1 รายการ
- ข้อตกลงระหว่างผู้ถือหุ้น1 รายการ
- แผนภาพโครงสร้างการถือหุ้นของกลุ่มบริษัท1 รายการ
- โครงสร้างรายได้3 รายการ
- ลักษณะผลิตภัณฑ์หรือบริการ2 รายการ
- การวิจัยและพัฒนา5 รายการ
- ทรัพย์สินที่ใช้ในการประกอบธุรกิจ7 รายการ
- นโยบายการตลาดและภาวะการแข่งขัน3 รายการ
- การจัดหาผลิตภัณฑ์และบริการ2 รายการ
- ลักษณะการประกอบธุรกิจ — ภาพรวม1 รายการ
- โครงการที่อยู่ระหว่างการดำเนินการ1 รายการ
- หุ้นกู้และตั๋วแลกเงิน1 รายการ
- หลักทรัพย์แปลงสภาพ1 รายการ
ข้อมูลบริษัท
ชื่อบริษัท
บริษัท ฐิติกร จำกัด (มหาชน)
โทรศัพท์
0-2310-7000
เว็บไซต์
www.tk.co.th
อีเมล
investor@tk.co.th
นโยบายการจ่ายเงินปันผล
นโยบายการจ่ายเงินปันผล
บริษัท ฐิติกร จำกัด (มหาชน) มีนโยบายจ่ายเงินปันผลให้แก่ผู้ถือหุ้นในอัตราไม่เกินร้อยละ 60 ของกำไรหลังหักภาษีเงินได้ของบริษัท (งบการเงินรวม)
สำหรับนโยบายการจ่ายปันผลของบริษัทย่อย จะมีนโยบายจ่ายเงินปันผลในอัตราไม่ต่ำกว่าร้อยละ 30 ของกำไรหลังหักภาษีเงินได้แต่ละปี
ทั้งนี้หลักเกณฑ์ในการจ่ายเงินปันผลได้ใช้ปัจจัยดังต่อไปนี้มาพิจารณาประกอบเช่น ผลการดำเนินงานและฐานะการเงินของบริษัท สภาพคล่องของบริษัท การขยายธุรกิจ และปัจจัยอื่นๆที่เกี่ยวข้องในการบริหารงานของบริษัทฯ โดยการจ่ายเงินปันผลต้องได้รับความเห็นชอบจากที่ประชุมผู้ถือหุ้น เว้นแต่จะเป็นการจ่ายเงินปันผลระหว่างกาลซึ่งได้รับอนุมัติจากคณะกรรมการบริษัทแล้ว โดยให้แจ้งแก่ที่ประชุมผู้ถือหุ้นคราวต่อไปเพื่อทราบ
ข้อมูลการจ่ายเงินปันผลย้อนหลัง
| ปีนี้ | ปีก่อน | 2 ปีก่อน | 3 ปีก่อน | 4 ปีก่อน | รายการ | คำอธิบาย |
|---|---|---|---|---|---|---|
| -0.03 | 0.18 | 0.73 | 0.94 | 0.74 | อัตรากำไรสุทธิต่อหุ้น (บาท : หุ้น) | อัตรากำไรสุทธิต่อหุ้น (บาท : หุ้น) |
| 0.2 | 0.25 | 0.42 | 0.5 | 0.42 | อัตราเงินปันผลต่อหุ้น (บาท : หุ้น) | อัตราเงินปันผลต่อหุ้น (บาท : หุ้น) |
| 0 | 0 | 0 | 0 | 0 | อัตราส่วนหุ้นปันผล (จำนวนหุ้นเดิม : หุ้นปันผล) | อัตราส่วนหุ้นปันผล (จำนวนหุ้นเดิม : หุ้นปันผล) |
| 0.2 | 0.25 | 0.42 | 0.5 | 0.42 | มูลค่าหุ้นปันผลต่อหุ้น (บาท : หุ้น) | มูลค่าหุ้นปันผลต่อหุ้น (บาท : หุ้น) |
| 0.2 | 0.25 | 0.42 | 0.5 | 0.42 | รวมมูลค่าการจ่ายปันผล (บาท : หุ้น) | รวมมูลค่าการจ่ายปันผล (บาท : หุ้น) |
| -629.3 | 135.7 | 57.2 | 53 | 57.1 | อัตราการจ่ายเงินปันผลเทียบกับกำไรสุทธิ (%) | อัตราการจ่ายเงินปันผลเทียบกับกำไรสุทธิ (%) |
ภาพรวมกลยุทธ์การดำเนินธุรกิจ
บทนำ
คณะกรรมการบริษัท ให้ความสำคัญในการดำเนินงานของบริษัท โดยมีส่วนร่วมในการกำหนดวิสัยทัศน์/พันธกิจ เป้าหมาย และกลยุทธ์ในการดำเนินงานของบริษัท กำหนดทิศทางในการดำเนินธุรกิจให้สอดคล้องกับทิศทางการแข่งขันของธุรกิจ
ในปี 2568 ที่ประชุมคณะกรรมการบริษัท เมื่อวันที่ 12 พฤศจิกายน 2568 คณะกรรมการบริษัทและฝ่ายจัดการได้ร่วมกันทวบทวน วิสัยทัศน์ พันธกิจ เพื่อให้ผู้บริหารและพนักงานมีจุดมุ่งหมายไปในทิศทางเดียวกัน และให้ทบทวนเป็นประจำทุกปี (หรือตามเห็นสมควร) เพื่อให้วิสัยทัศน์และพันธกิจของบริษัทสอดคล้องกับสภาวะเศรษฐกิจปัจจุบัน
สารจากประธานกรรมการ
ปี 2568 เป็นอีกหนึ่งปีที่เต็มไปด้วยความท้าทายและโอกาสของเศรษฐกิจไทยและเศรษฐกิจโลก ภายใต้บริบทของการฟื้นตัวอย่างค่อยเป็นค่อยไปของเศรษฐกิจโลกหลังผ่านช่วงความผันผวนจากวิกฤตการณ์โรคระบาด COVID-19 ความขัดแย้งทางภูมิรัฐศาสตร์ และภาวะเงินเฟ้อที่อยู่ในระดับสูงในช่วงหลายปีที่ผ่านมา อย่างไรก็ดี ภาพรวมของเศรษฐกิจโลกเริ่มมีเสถียรภาพมากขึ้นจากทิศทางนโยบายการเงินที่ผ่อนคลายลงในหลายประเทศหลัก และการปรับตัวของภาคธุรกิจให้สอดคล้องกับโครงสร้างเศรษฐกิจยุคใหม่
เศรษฐกิจไทยในปี 2568 มีอัตราการขยายตัว 2.4% ขยายตัวลดลงจากปี 2567 ที่ 2.5% เนื่องจากในครึ่งปีหลังมีผลกระทบจากการลดลงของนักท่องเที่ยว ความขัดแย้งบริเวณชายแดนไทย-กัมพูชา และเหตุการณ์น้ำท่วมในภาคใต้ แม้ว่าในปี 2568 รัฐบาลมีมาตรการกระตุ้นเศรษฐกิจหลายด้านเช่น มาตรการคนละครึ่งพลัส โครงการแจกเงินให้ผู้พิการและผู้ถือบัตรสวัสดิการแห่งรัฐ แต่การใช้จ่ายในประเทศยังมีทิศทางอ่อนตัวลง โดยเฉพาะภาคครัวเรือนที่เผชิญปัญหาหนี้ครัวเรือนในระดับสูง และรายได้ที่ฟื้นตัวไม่ทั่วถึง อย่างไรก็ดี เศรษฐกิจไทยยังมีแรงสนับสนุนหลักจากภาคการท่องเที่ยว การลงทุนทั้งจากภาครัฐและภาคเอกชน และการส่งออก ส่งผลให้รายได้จากภาคบริการปรับตัวดีขึ้นอย่างมีนัยสำคัญ จำนวนนักท่องเที่ยวต่างชาติในปี 2568 อยู่ที่ 32.9 ล้านคน ลดลง 7.2% จากปี 2567 เป็นการลดลงครั้งแรกในรอบ 4 ปี และมีรายได้จากนักท่องเที่ยวต่างชาติ 1.53 ล้านล้านบาท ลดลง 4.7% จากปี 2567 ในด้านการลงทุน ภาครัฐยังคงมีบทบาทสำคัญผ่านโครงการลงทุนโครงสร้างพื้นฐานและการส่งเสริมอุตสาหกรรมเป้าหมาย (New S-Curve) ขณะที่ภาคเอกชนเริ่มกลับมาลงทุนมากขึ้น การลงทุนจากต่างชาติในไทยปี 2568 มีมูลค่าลงทุนรวม 3.24 แสนล้านบาท สูงที่สุดในรอบ 5 ปี และสูงกว่าปี 2567 42% โดยเฉพาะอุตสาหกรรมที่เกี่ยวข้องกับห่วงโซ่อุปทานระดับภูมิภาค การย้ายฐานการผลิต และอุตสาหกรรมที่ใช้เทคโนโลยีและนวัตกรรม ด้านการส่งออกของไทยในปี 2568 มีมูลค่ารวม 3.40 แสนล้านดอลลาร์สหรัฐ ขยายตัว 12.9% จากปี 2567 ถือเป็นการส่งออกสูงสุดเป็นประวัติการณ์ เนื่องจากการเร่งส่งออกจากความไม่แน่นอนของมาตรการภาษีนำเข้าต่างตอบแทนของสหรัฐฯ และสัญญาณความไม่แน่นอนของนโยบายการค้าระหว่างประเทศที่เพิ่มมากขึ้น
ในด้านนโยบายการเงิน อัตราดอกเบี้ยนโยบายของประเทศเศรษฐกิจหลักทั่วโลกเริ่มอยู่ในช่วงขาลงเพื่อสนับสนุนการขยายตัวทางเศรษฐกิจและลดภาระต้นทุนทางการเงินให้กับภาคธุรกิจและภาคครัวเรือน ในปี 2568 ธนาคารกลางสหรัฐปรับลดดอกเบี้ยนโยบายตลอดทั้งปีรวม 3 ครั้ง รวม 75 bps จาก 4.25 - 4.50% ณ สิ้นปี 2567 ลงมาที่ 3.50 - 3.75% ณ สิ้นปี 2568 ซึ่งเป็นระดับต่ำสุดในรอบ 3 ปี ส่วนธนาคารกลางของสหภาพยุโรป EU ได้คงดอกเบี้ยอ้างอิงไว้ที่ 2.0% ณ สิ้นปี 2568 หลังจากปรับลดลง 8 ครั้งติดต่อกัน สำหรับธนาคารแห่งประเทศไทย ในปี 2568 ได้ปรับลดดอกเบี้ยนโยบายลง 4 ครั้งรวม 100 bps จาก 2.25% ณ สิ้นปี 2567 ลงมาเหลือ 1.25% ณ สิ้นปี 2568 เพื่อกระตุ้นเศรษฐกิจที่ชะลอตัวลงจากการบริโภคที่ลดลงและผลกระทบจากการชะลอตัวของเศรษฐกิจไทยในครึ่งปีหลัง
สำหรับอุตสาหกรรมเช่าซื้อและสินเชื่อรายย่อยในปี 2568 ยังคงเผชิญกับความท้าทายจากระดับหนี้ครัวเรือนที่อยู่ในระดับสูง ความเข้มงวดด้านกฎระเบียบจากการบังคับใช้พระราชกฤษฎีกากำหนดให้การประกอบธุรกิจการให้เช่าซื้อและการให้เช่าแบบสีสซิ่งรถยนต์และรถจักรยานยนต์อยู่ภายใต้บังคับของพระราชบัญญัติธุรกิจสถาบันการเงิน พ.ศ. 2551 พ.ศ. 2568 ซึ่งมีผลบังคับใช้ ในวันที่ 3 ธันวาคม 2568 นอกจากนี้หลักเกณฑ์ เงื่อนไข และมาตรการการกำกับดูแลธุรกิจการให้เช่าซื้อและการให้เช่าแบบลีสซิ่งของธนาคารแห่งประเทศไทย รวมถึงแนวทางการให้สินเชื่ออย่างรับผิดชอบและเป็นธรรม (Responsible Lending) มาตรการแก้ไขปัญหาหนี้ครัวเรือนอย่างยั่งยืน การควบคุมเพดานอัตราดอกเบี้ย ค่าธรรมเนียมที่มีผลบังคับใช้อย่างจริงจังในวันที่ 1 มิถุนายน 2569 ส่งผลให้บริษัทฯ ต้องปรับกระบวนการอนุมัติสินเชื่อและการติดตามหนี้อย่างรอบคอบ ซึ่งอาจกระทบต่อการเติบโตของธุรกิจเช่าซื้อในอนาคต
ในปี 2568 ตลาดรถจักรยานยนต์มียอดจำหน่าย 1,735,366 คัน เพิ่มขึ้น 1.6% กลับมาขยายตัวอีกครั้ง หลังจากหดตัวลงในปีก่อนหน้า ส่วนตลาดรถยนต์มียอดจำหน่าย 621,166 คัน เพิ่มขึ้น 8.5% เป็นการกลับมาขยายตัวครั้งแรก หลังจากหดตัวต่อเนื่อง 2 ปีก่อนหน้านี้ บริษัทฯ ยังคงยึดมั่นในนโยบายการบริหารความเสี่ยงอย่างรอบคอบ มุ่งเน้นคุณภาพสินเชื่อมากกว่าการขยายตัวเชิงปริมาณ ปรับกระบวนการทำงานให้สอดคล้องกับหลักเกณฑ์กำกับดูแลของหน่วยงานภาครัฐ และให้ความสำคัญกับการดูแลลูกค้าอย่างเป็นธรรมและยั่งยืน ลูกหนี้เช่าซื้อและลูกหนี้ให้กู้ยืมสุทธิของบริษัทฯ อยู่ที่ 1,624.8 ล้านบาท ลดลง 18.5% โดยมีลูกหนี้เช่าซื้อรถจักรยานยนต์ในประเทศอยู่ที่ 358.0 ล้านบาท ลดลง 53.2% ลูกหนี้เช่าซื้อรถยนต์อยู่ที่ 186.3 ล้านบาท ในขณะที่ลูกหนี้เช่าซื้อใน สปป.ลาว และ กัมพูชา อยู่ที่ 934.2 ล้านบาท ลดลง 1.1% ซึ่งคิดเป็นสัดส่วน 57.5% ของลูกหนี้เช่าซื้อและลูกหนี้ให้กู้ยืมสุทธิของบริษัทฯ โดย ณ สิ้นปี 2568 บริษัทฯ มีเงินสด,เงินฝากและสินทรัพย์ทางการเงิน 3,524.6 ล้านบาท คิดเป็น 62.5% ของสินทรัพย์รวม อีกทั้งมีหนี้สินต่อทุนที่ 0.06 เท่า
ในปีที่ผ่านมา บริษัทฯ ให้ความสำคัญกับการบริหารสภาพคล่องและฐานะทางการเงินอย่างเข้มแข็ง ควบคู่กับการเพิ่มประสิทธิภาพการดำเนินงาน การควบคุมต้นทุน และการพัฒนาระบบงานภายใน รวมถึงการนำเทคโนโลยีดิจิทัลมาปรับใช้เพื่อยกระดับการบริหารจัดการ การให้บริการลูกค้า และการกำกับดูแลกิจการที่ดี (Good Corporate Governance) ทั้งนี้บริษัทฯ ยังคงมองหาโอกาสในการขยายธุรกิจในต่างประเทศ โดยเฉพาะในกลุ่มประเทศอาเซียน ซึ่งยังมีศักยภาพในการเติบโตในระยะยาว คณะกรรมการบริษัทตระหนักดีว่า ความยั่งยืนขององค์กรในระยะยาวไม่ได้วัดจากผลประกอบการเพียงอย่างเดียว แต่ต้องควบคู่ไปกับความรับผิดชอบต่อผู้มีส่วนได้เสียทุกภาคส่วน บริษัทฯ จึงให้ความสำคัญกับการดำเนินธุรกิจภายใต้กรอบ ESG ทั้งด้านสิ่งแวดล้อม สังคม และธรรมาภิบาล การพัฒนาบุคลากร การสร้างวัฒนธรรมองค์กรที่โปร่งใส และการเติบโตอย่างมีความรับผิดชอบต่อสังคม
สุดท้ายนี้ ในนามของคณะกรรมการบริษัท ข้าพเจ้าขอขอบคุณผู้ถือหุ้น นักลงทุน ลูกค้า พันธมิตรทางธุรกิจ สถาบันการเงิน คณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ ตลอดจนผู้บริหารและพนักงานทุกท่าน ที่ได้ทุ่มเทแรงกายแรงใจและให้การสนับสนุนบริษัทฯ ด้วยดีเสมอมา ข้าพเจ้ามีความเชื่อมั่นว่า ด้วยฐานะทางการเงินที่มั่นคง การบริหารจัดการอย่างรอบคอบ และความร่วมมือร่วมใจของทุกภาคส่วน บริษัทฯ จะสามารถก้าวผ่านความท้าทายและเติบโตอย่างยั่งยืนต่อไปในอนาคต ขออำนาจคุณพระศรีรัตนตรัยและสิ่งศักดิ์สิทธิ์ทั้งหลายโปรดดลบันดาลให้ท่านผู้ถือหุ้นและผู้มีส่วนเกี่ยวข้องทุกท่าน ประสบแต่ความสุข ความสำเร็จ และมีสุขภาพแข็งแรงตลอดไป
ดร. ชุมพล พรประภา
ประธานกรรมการ
วิสัยทัศน์
ให้บริการสินเชื่อเพื่อรายย่อยในภูมิภาค พร้อมเติบโตไปกับลูกค้า เศรษฐกิจและสังคมอย่างยั่งยืน
วัตถุประสงค์
การให้บริการสินเชื่อรายย่อยที่เข้าถึงง่ายและมีความรับผิดชอบ เพื่อสนับสนุนการเติบโตของลูกค้าและเศรษฐกิจอย่างยั่งยืน มุ่งพัฒนาศักยภาพพนักงานและยกระดับคุณภาพการบริการ เพื่อสร้างความพึงพอใจและความเชื่อมั่นให้แก่ลูกค้าและคู่ค้า ดำเนินธุรกิจภายใต้หลักการกำกับดูแลกิจการที่ดี พร้อมคำนึงถึงสังคม ชุมชน และสิ่งแวดล้อม
เป้าหมาย
เป้าหมายในการดำเนินธุรกิจ
บริษัท ฐิติกร จำกัด (มหาชน) (บริษัทฯ) ยังคงมุ่งเน้นในธุรกิจการให้บริการสินเชื่อเช่าซื้อรถจักรยานยนต์ ซึ่งบริษัทฯ มีความรู้ความชำนาญ โดยตั้งเป้าหมายขยายขอบเขตพื้นที่การให้บริการออกไปนอกเขตกรุงเทพฯ และปริมณฑล โดยจะขยายสาขาให้ครอบคลุมพื้นที่จังหวัดใหญ่ในแต่ละภูมิภาคของประเทศไทย และมีเป้าหมายที่จะขยายธุรกิจไปในประเทศเพื่อนบ้านในภูมิภาคเอเชียตะวันออกเฉียงใต้ ซึ่งในปี 2557 บริษัทฯ มีการจัดตั้งบริษัทย่อยเพิ่ม 2 แห่ง เพื่อดำเนินธุรกิจสินเชื่อเช่าซื้อรถจักรยานยนต์และรถยนต์ เพิ่มเติมใน 2 ประเทศ คือประเทศกัมพูชาและประเทศลาว และในปี 2558 มีการจัดตั้งบริษัทย่อยเพิ่ม 1 แห่ง ด้วยทุนจดทะเบียน 50 ล้านบาท เพื่อให้บริการสินเชื่อรายย่อยเพื่อการประกอบอาชีพ
สำหรับธุรกิจการให้บริการสินเชื่อเช่าซื้อรถยนต์ บริษัทฯ จะพิจารณาตามภาวะตลาดและการแข่งขัน โดยเฉพาะอย่างยิ่งอัตราผลตอบแทนและความเสี่ยง โดยมุ่งเน้นให้บริการในเขตกรุงเทพฯ และปริมณฑล เพื่อง่ายต่อการบริหารจัดการและควบคุมต้นทุนในการดำเนินการ
อนึ่ง บริษัทฯ ให้ความสำคัญกับคุณภาพของสินเชื่อและอัตราผลตอบแทนทางธุรกิจเป็นหลัก โดยที่การเติบโตขยายสินเชื่อของบริษัทยังคงต้องอยู่ภายใต้การบริหารความเสี่ยงที่รัดกุมและควบคุมได้ ไม่ว่าจะเป็นการพิจารณาคุณภาพของลูกค้าอย่างเข้มงวดตามมาตรฐาน รวมทั้งการตั้งสำรองลูกหนี้ อย่างเพียงพอ เพื่อคงไว้ซึ่งผลตอบแทนที่ดีและยั่งยืนแก่ผู้ถือหุ้นทุกราย นอกจากนี้ คณะกรรมการบริษัท กรรมการอิสระ รวมทั้งผู้บริหารในทุกระดับได้ตระหนักและมุ่งเน้นในหลักธรรมาภิบาลที่ดีและหลักการกำกับดูแลกิจการที่ดี (Good Corporate Governance) ในการกำหนดนโยบายและแนวทางในการปฏิบัติงาน เพื่อให้บริษัทฯ สามารถสร้างผลตอบแทนที่ดีและยั่งยืนแก่ผู้ถือหุ้นทุกราย ในส่วนของการเปิดเผยข้อมูลและชี้แจงข้อมูลที่จำเป็นและเพียงพอของบริษัทฯ แก่นักลงทุน สถาบัน นักวิเคราะห์และผู้ถือหุ้นทั่วไป ผู้บริหารระดับสูงได้ถือเป็นภารกิจที่สำคัญ เพื่อเสริมสร้างความเข้าใจถึงฐานะและประสิทธิภาพในการดำเนินงานของบริษัทฯ ได้อย่างถูกต้องและเท่าเทียมกัน
เป้าหมายระยะยาว
1. รักษาการจ่ายเงินปันผลไม่เกินร้อยละ 60 ของกำไรสุทธิจากงบรวม หลังหักภาษีเงินได้และหักสำรองตามกฎหมาย ได้อย่างสม่ำเสมอ
2. รักษาความพึงพอใจของพนักงานมากกว่า 85%
3. ดำเนินธุรกิจตามแผนโดยคำนึงถึงสิ่งแวดล้อม สังคม และบรรษัทภิบาล 100%
อีกทั้งยังใช้ประโยชน์จากองค์ความรู้และฐานธุรกิจที่่มีอยู่ เพื่อเพิ่มขีดความสามารถในการแข่งขัน นอกจากนั้นยังให้ความสำคัญในการดููแลสิ่งแวดล้อม สังคม และบรรษัทภิบาล เพื่อให้บรรลุเป้าหมายการเป็นองค์กรที่่ยั่งยืนอย่างแท้จริง โดยผู้บริหารระดับสูงได้มีการถ่ายทอดแผนดังกล่าวไปสู่ผู้บริหารและพนักงานทุกระดับให้ได้ทราบ และติดตามดูแลให้มีการนำกลยุทธ์ไปปฏิบัติให้เป็นไปตามเป้าหมายที่่ได้กำหนดไว้ พร้อมทั้งรายงานความคืบหน้าให้คณะกรรมการบริษัททราบ
กลยุทธ์การดำเนินธุรกิจ
บริษัทฯ มีกลยุทธ์ในการให้บริการสินเชื่อเช่าซื้อเพื่อตอบสนองความต้องการของลูกค้าดังนี้
1. การให้บริการลูกค้าที่ดี รวดเร็ว และมีประสิทธิภาพ
บริษัทฯ มีเจ้าหน้าที่สินเชื่อให้บริการประจำตามสำนักงานและ/หรือสาขาของผู้จำหน่ายรถจักรยานยนต์และรถยนต์ เจ้าหน้าที่ของบริษัทฯ สามารถแจ้งผลการพิจารณาสินเชื่อเช่าซื้อให้กับลูกค้าทราบภายใน 90 นาที สำหรับสินเชื่อเช่าซื้อรถจักรยานยนต์ และภายใน 1 วัน สำหรับสินเชื่อเช่าซื้อรถยนต์ เมื่อลูกค้าได้รับการอนุมัติสินเชื่อ บริษัทฯ ยังสามารถชำระค่าสินค้าให้แก่ผู้จำหน่ายรถจักรยานยนต์และรถยนต์ที่มีประวัติการค้าที่ดีอย่างรวดเร็วภายใต้ขั้นตอนการอนุมัติที่รัดกุม
2. การสร้างความสัมพันธ์ที่ดีกับพันธมิตรทางธุรกิจ
บริษัทฯ และพันธมิตรทางธุรกิจไม่ว่าจะเป็นผู้จำหน่ายรถจักรยานยนต์และรถยนต์มีความสัมพันธ์ที่ดีทางธุรกิจ และมีความเชื่อถือซึ่งกันและกันมานานกว่า 50 ปี โดยพันธมิตรทางธุรกิจได้สนับสนุนการดำเนินธุรกิจของบริษัทฯ โดยการแนะนำลูกค้า และร่วมจัดกิจกรรมในการส่งเสริมการขายต่างๆ ซึ่งส่งผลให้บริษัทฯ มีความได้เปรียบต่อผู้ประกอบการรายอื่น
3. การเพิ่มช่องทางการชำระเงินค่างวด
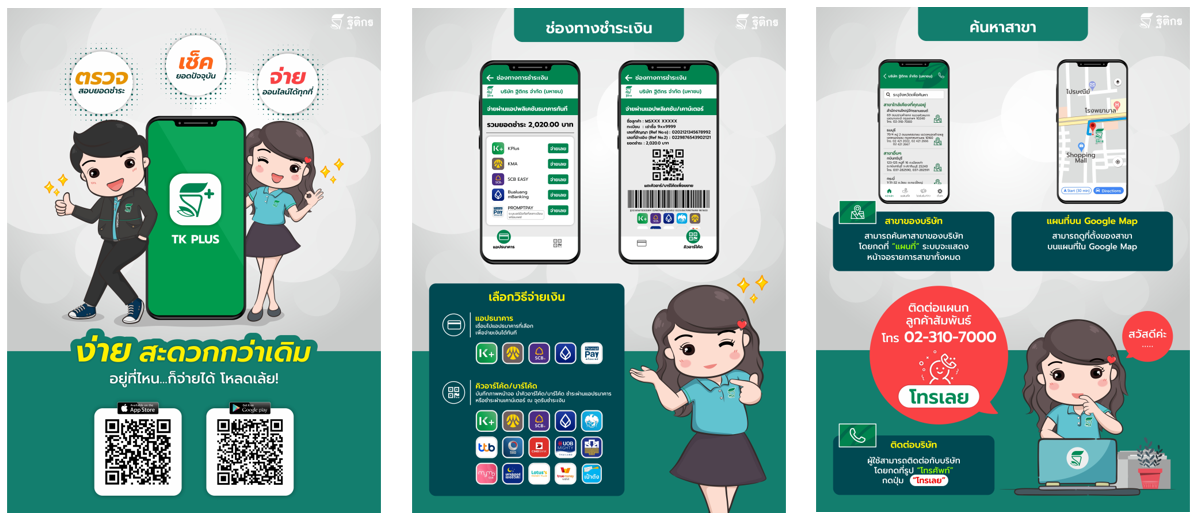
เพื่อเพิ่มความสะดวกให้แก่ลูกค้า บริษัทฯ ได้เพิ่มช่องทางการรับชำระเงินค่างวดโดยสามารถชำระเงินผ่านธนาคารพาณิชย์, สำนักงานสาขา ของบริษัทฯ และบริษัทย่อย, เจ้าหน้าที่บริหารหนี้, Tesco Lotus, Internet Banking, True Money, Counter Service ซึ่งกระจายอยู่ตามร้านค้าสะดวกซื้อทั่วประเทศ และ Mobile Banking ผ่าน Application TK Plus
4. การมีเจ้าหน้าที่สินเชื่อและเจ้าหน้าที่บริหารหนี้กระจายอยู่เต็มพื้นที่ที่ให้บริการ
บริษัทฯ มีเจ้าหน้าที่สินเชื่อและเจ้าหน้าที่บริหารหนี้ทั่วกรุงเทพฯ ปริมณฑลและในต่างจังหวัด เพื่อครอบคลุมการให้บริการลูกค้าอย่างทั่วถึง โดยเจ้าหน้าที่ดังกล่าวมีความชำนาญในพื้นที่เป็นอย่างดี ซึ่งจะส่งผลให้การบริการ การตรวจสอบข้อมูล การเร่งรัดหนี้สินเป็นไปอย่างมีประสิทธิภาพ
5. การพัฒนาบุคลากร
บริษัทฯ ได้จัดอบรมและพัฒนาความรู้ให้แก่บุคลากรอย่างสม่ำเสมอให้ทันกับการแข่งขันที่เปลี่ยนแปลงไป เพื่อเพิ่มประสิทธิภาพการทำงานของเจ้าหน้าที่ให้มีมาตรฐานเดียวกันตามที่บริษัทฯ กำหนดซึ่งจะส่งผลให้สามารถบริการลูกค้าได้อย่างรวดเร็ว และมีประสิทธิภาพ รวมทั้งสามารถลดความเสี่ยงของบริษัทฯ ในการให้สินเชื่อ
6. การเป็นสมาชิกสมาคมเช่าซื้อรถจักรยานยนต์และรถยนต์
บริษัทฯ เป็นผู้ร่วมก่อตั้งและเป็นสมาชิกของสมาคมเช่าซื้อรถจักรยานยนต์ อีกทั้งยังเป็นสมาชิกของสมาคมเช่าซื้อรถยนต์ ส่งผลให้บริษัทฯสามารถแลกเปลี่ยนข้อมูลและพัฒนามาตรฐานในการดำเนินงานอย่างต่อเนื่องตลอดเวลา
นโยบายราคา
บริษัทฯ ไม่มีนโยบายด้านการแข่งขันโดยการตัดราคา แต่จะกำหนดอัตราดอกเบี้ยโดยพิจารณาตามความเหมาะสม ประกอบกับต้นทุนการดำเนินงานของบริษัท นอกจากนี้ยังพิจารณาถึงรถจักรยานยนต์หรือรถยนต์ที่เช่าซื้อ ได้แก่ ประเภทและยี่ห้อรถ สภาพและอายุการใช้งานของรถ รวมถึงคุณสมบัติของผู้เช่าซื้อและผู้ค้ำประกัน
ช่องทางการจำหน่าย
ในการให้บริการสินเชื่อเช่าซื้อของบริษัทฯ นั้น ลูกค้าจะติดต่อเพื่อขอสินเชื่อเช่าซื้อได้ 4 ช่องทาง ได้แก่
(1) ติดต่อผู้จำหน่ายสินค้าซึ่งได้แก่ Dealer หรือ Sub dealer ที่เป็นพันธมิตรทางธุรกิจกับทางบริษัทฯ โดยผู้จำหน่ายสินค้าจะแนะนำลูกค้าให้แก่บริษัทฯ
(2) ติดต่อผ่านเจ้าหน้าที่สินเชื่อ
(3) ติดต่อบริษัทฯ โดยตรงผ่านสำนักงานใหญ่หรือสำนักงานสาขา
(4) ติดต่อผ่าน Application TK Plus
ทั้งนี้บริษัทฯ ได้ให้บริการผ่านช่องทางแรกประมาณร้อยละ 95 ทั้งนี้บริษัทได้ยึดนโยบายประกอบธุรกิจในลักษณะประสานประโยชน์ร่วมกันทุกฝ่าย และมุ่งรักษาความสัมพันธ์ที่ดีกับพันธมิตรทางธุรกิจทุกราย ทำให้บริษัทสามารถขยายพันธมิตรธุรกิจเพิ่มขึ้นอย่างต่อเนื่องทุกปี
ตั้งแต่ปี 2544 จนถึงปัจจุบัน บริษัทฯ มีการเพิ่มจำนวนสาขาอย่างต่อเนื่องจาก 27 สาขา ณ สิ้นปี 2544 เป็น 48 สาขา ณ สิ้นปี 2568 ครอบคลุม 41 จังหวัดทั่วทุกภาคของประเทศ
ข้อมูลอื่น ๆ
| ชื่อ | คำอธิบาย |
|---|---|
| พันธกิจ | มุ่งมั่นที่จะเสริมสร้างค่านิยมและวัฒนธรรมองค์กรให้สอดคล้องกับหลักการกำกับดูแลกิจการที่ดี ดังนี้
|
| ค่านิยม |
|
การเปลี่ยนแปลงและพัฒนาการที่สำคัญ
การเปลี่ยนแปลงและพัฒนาการที่สำคัญ
| ปี | คำอธิบาย |
|---|---|
| 1,972 |
|
| 1,995 |
|
| 2,000 |
|
| 2,002 |
|
| 2,003 |
|
| 2,011 |
|
| 2,012 |
|
| 2,014 |
|
| 2,015 |
|
| 2,017 |
|
| 2,019 |
|
| 2,020 |
|
| 2,021 |
|
| 2,022 |
|
| 2,023 |
|
| 2,024 |
|
| 2,025 |
|
การใช้เงินที่ได้จากการระดมทุน
มีเงินที่ได้จากการเสนอขายหลักทรัพย์ที่ต้องรายงานการใช้เงินหรือไม่
มี
การเสนอขายหลักทรัพย์แต่ละครั้ง
| ประเภทหลักทรัพย์ | ประเภท — โปรดระบุ | รูปแบบจำนวนเงิน | จำนวนเงินที่ระดมทุนได้ (ล้านบาท) | วัตถุประสงค์การใช้เงิน | ใช้เงินเป็นไปตามวัตถุประสงค์หรือไม่ | ความคืบหน้าการใช้เงิน / เหตุผลและมาตรการกรณีไม่เป็นไปตามวัตถุประสงค์ |
|---|---|---|---|---|---|---|
| อื่น ๆ | หุ้นกู้ | 2873 | 400 | 2022-07-19 · Objective: เพื่อชำระคืนเงินกู้ และ/หรือ เป็นเงินทุนหมุนเวียน · Period type: 2869 · Start period: 2019-07-19 · Spent amount type: 2873 · Start spent amount: 400.0 · Expected amount type: 2873 · Start expected amount range: 400.0 | Y | บริษัทฯ นำเงินไปชำระคืนหุ้นกู้เดิมบางส่วน 400 ล้านบาทและใช้เงินจากการดำเนินกิจการ 200 ล้านบาท ชำระครบถ้วนแล้ว |
| อื่น ๆ | หุ้นกู้ | 2873 | 600 | 2021-02-23 · Objective: เพื่อชำระคืนเงินกู้ และ/หรือ เป็นเงินทุนหมุนเวียน · Period type: 2869 · Start period: 2018-02-23 · Spent amount type: 2873 · Start spent amount: 600.0 · Expected amount type: 2873 · Start expected amount range: 600.0 | Y | บริษัทฯ นำเงินไปชำระคืนเงินกู้และดอกเบี้ยกับสถาบันการเงิน ครบถ้วนแล้ว |
| อื่น ๆ | หุ้นกู้ | 2873 | 70 | 2021-09-05 · Objective: ชำระคืนเงินกู้หรือหนี้จากการออกตราสารหนี้ · Period type: 2869 · Start period: 2018-09-05 · Spent amount type: 2873 · Start spent amount: 70.0 · Expected amount type: 2873 · Start expected amount range: 70.0 | Y | บริษัทฯ นำเงินไปชำระคืนเงินกู้และดอกเบี้ยกับสถาบันการเงิน ครบถ้วนแล้ว |
| อื่น ๆ | หุ้นกู้ | 2873 | 150 | 2019-09-21 · Objective: ชำระคืนเงินกู้หรือหนี้จากการออกตราสารหนี้ · Period type: 2869 · Start period: 2018-09-21 · Spent amount type: 2873 · Start spent amount: 150.0 · Expected amount type: 2873 · Start expected amount range: 150.0 | Y | บริษัทฯ นำเงินไปชำระคืนเงินกู้และดอกเบี้ยกับสถาบันการเงิน ครบถ้วนแล้ว |
| อื่น ๆ | หุ้นกู้ | 2873 | 1,000 | 2020-02-28 · Objective: เพื่อชำระคืนเงินกู้ ซึ่งได้แก่หุ้นกู้ที่ครบกำหนดไถ่ถอน และเงินกู้จากสถาบันการเงิน ซึ่งไม่รวมเงินกู้ยืมจากผู้จัดการ การจัดจำหน่ายหุ้นกู้และ/หรือ เป็นเงินทุนหมุนเวียน · Period type: 2869 · Start period: 2017-02-28 · Spent amount type: 2873 · Start spent amount: 1000.0 · Expected amount type: 2873 · Start expected amount range: 1000.0 | Y | บริษัทฯ นำเงินไปชำระคืนหุ้นกู้เดิมจำนวนเงิน 900 ล้านบาท ครบถ้วนแล้ว |
| อื่น ๆ | หุ้นกู้ | 2873 | 800 | 2020-08-18 · Objective: เพื่อชำระคืนเงินกู้ และ/หรือ เป็นเงินทุนหมุนเวียน · Period type: 2869 · Start period: 2017-08-18 · Spent amount type: 2873 · Start spent amount: 800.0 · Expected amount type: 2873 · Start expected amount range: 800.0 | Y | บริษัทฯ นำเงินไปชำระคืนเงินกู้และดอกเบี้ยกับสถาบันการเงิน ครบถ้วนแล้ว |
กฎหมายที่ใช้บังคับกับตราสารหนี้
กฎหมายที่บังคับใช้ในการออกและเสนอขายหลักทรัพย์ (Applicable Law) คือ กฎหมายในประเทศไทย ซึ่งรวมถึง พระราชบัญญัติหลักทรัพย์และตลาดหลักทรัพย์ พ.ศ. 2535 และประกาศที่เกี่ยวข้องกับกฎหมายดังกล่าว
ข้อผูกพันที่บริษัทให้คำมั่นไว้ในแบบแสดงรายการข้อมูล
มีข้อผูกพันหรือเงื่อนไขจากการเสนอขายหรือการรับหลักทรัพย์หรือไม่
ไม่มี
นโยบายการแบ่งการดำเนินงานของกลุ่มบริษัท
รายละเอียด
บริษัทฯ มีแนวทางกำกับดูแลการดำเนินงาน ของบริษัทในกลุ่มเพื่อควบคุมการบริหารจัดการ และรักษาผลประโยชน์ของบริษัทฯ โดยแต่งตั้งบุคลากรของบริษัทฯ เข้าดำรงตำแหน่งผู้บริหารระดับสูงในบริษัทย่อย เพื่อกำกับทิศทางการดำเนินงานให้สอดคล้องกัน บริษัทฯ กำหนดให้บริษัทย่อยเปิดเผยข้อมูลรายงานทางการเงิน และการทำรายการระหว่างกันตามหลักเกณฑ์และข้อกำหนดที่เกี่ยวข้อง รวมทั้งมีการประชุมคณะกรรมการบริหารเป็นประจำ เพื่อติดตามและรายงานผลการดำเนินงานและการกำกับดูแลของบริษัทย่อยอย่างต่อเนื่อง
บริษัทที่บริษัทฯ ถือหุ้นตั้งแต่ร้อยละ 10 ขึ้นไป
รายชื่อบริษัท (ถือหุ้น ≥ 10%)
| ชื่อบริษัท | ที่อยู่ | จังหวัด | รหัสไปรษณีย์ | โทรศัพท์ | ประเภทธุรกิจ | ประเภทหลักทรัพย์ | จำนวนหุ้น | จำนวนหุ้นที่ชำระแล้ว |
|---|---|---|---|---|---|---|---|---|
| บริษัท ซี.วี.เอ. จำกัด | เลขที่ 69 ถนนรามคำแหง แขวงหัวหมาก เขตบางกะปิ | กรุงเทพ | 10240 | 0-2310-7000 | ให้บริการที่เกี่ยวข้องกับธุรกิจเช่าซื้อรถจักรยานยนต์และบริการจัดเก็บหนี้ รวมถึงการปรับสภาพรถ | หุ้นสามัญ | 50,000 | 50,000 |
| บริษัท ชยภาค จำกัด | เลขที่ 71 ถนนรามคำแหง แขวงหัวหมาก เขตบางกะปิ | กรุงเทพ | 10240 | 0-2310-7000 | ให้สินเชื่อเช่าซื้อรถยนต์ | หุ้นสามัญ | 40,000 | 40,000 |
| Suosdey Finance PLC | No.117, 119 & 121, Russian Federation Blvd., Phum Trong Moan, Sangkat Ou Baek K’am, Khan Saensokh, Phnom Penh, Cambodia. | (855) 023-884455 | ให้สินเชื่อเช่าซื้อรถจักรยานยนต์ และรถยนต์ | หุ้นสามัญ | 4,000,000 | 4,000,000 | ||
| Sabaidee Leasing Co.,Ltd | 077, Thaduea Road Unit 05, Ban Buengkayong Srisattanak, Vientiane Capital, Lao PDR | (856) 021-316422 | ให้สินเชื่อเช่าซื้อรถจักรยานยนต์ และรถยนต์ | หุ้นสามัญ | 1,906,250 | 1,906,250 | ||
| บริษัท ทีเค เงินทันใจ จำกัด | เลขที่ 71 ถนนรามคำแหง แขวงหัวหมาก เขตบางกะปิ | กรุงเทพ | 10240 | 0-2310-7000 | ให้บริการสินเชื่อส่วนบุคคลภายใต้การกำกับและสินเชื่อรายย่อยเพื่อการประกอบอาชีพ | หุ้นสามัญ | 50,000 | 50,000 |
| บริษัท ทีเค โบรคเกอร์ จำกัด | เลขที่ 69 ถนนรามคำแหง แขวงหัวหมาก เขตบางกะปิ | กรุงเทพ | 10240 | 0-2310-7000 | นายหน้าประกันวินาศภัยนิติบุคคล | หุ้นสามัญ | 30,000 | 30,000 |
โครงสร้างรายได้
รายได้จากผลิตภัณฑ์/บริการ
| หมวดรายได้ | คำอธิบาย | ปีนี้ | ปีนี้ (%) | ปีก่อน | ปีก่อน (%) | 2 ปีก่อน | 2 ปีก่อน (%) |
|---|---|---|---|---|---|---|---|
| รายได้จากการดำเนินงานรวม | รายได้จากการดำเนินงานรวม | 902,936 | 100 | 1,295,661 | 100 | 1,653,931 | 100 |
| ธุรกิจให้สินเชื่อเช่าซื้อรถจักรยานยนต์ | 414,146 | 45.86 | 697,662 | 53.85 | 1,190,543.79 | 71.98 | |
| ธุรกิจให้สินเชื่อเช่าซื้อรถยนต์ | 14,047 | 1.56 | 13,903 | 1.07 | 14,099.03 | 0.85 | |
| ธุรกิจเงินให้กู้ยืม | 20,912 | 2.32 | 22,386 | 1.73 | 17,433.69 | 1.05 | |
| ธุรกิจให้เช่ารถจักรยานยนต์ | 83,883 | 9.29 | 93,641 | 7.23 | 1,533.85 | 0.09 | |
| อื่นๆ | 369,948 | 40.97 | 468,069 | 36.12 | 430,320.15 | 26.02 | |
| อื่น ๆ | อื่น ๆ | 0 | 0 | 0 | 0 | 0.49 | 0 |
รายได้จากการส่งออก
| หมวดรายได้ | คำอธิบาย | ปีนี้ | ปีนี้ (%) | ปีก่อน | ปีก่อน (%) | 2 ปีก่อน | 2 ปีก่อน (%) |
|---|---|---|---|---|---|---|---|
| รายได้รวม | รายได้จากการดำเนินงานรวม | 902,936 | 100 | 1,295,661 | 100 | 1,653,931 | 100 |
| รายได้จากในประเทศ | รายได้จากในประเทศ | 469,815 | 52.03 | 793,072 | 61.21 | 1,078,399.5 | 65.2 |
| รายได้จากต่างประเทศ | รายได้จากต่างประเทศ | 433,121 | 47.97 | 502,589 | 38.79 | 575,531.5 | 34.8 |
| กัมพูชา | กัมพูชา | 360,381 | 83.21 | 425,343 | 84.63 | 518,173.56 | 90.03 |
| ลาว | ลาว | 72,740 | 16.79 | 77,246 | 15.37 | 57,357.7 | 9.97 |
| พม่า/ เมียนมาร์ | พม่า/ เมียนมาร์ | 0 | 0 | 0 | 0 | 0 | 0 |
| ประเทศอื่น ๆ | ประเทศอื่น ๆ | 0 | 0 | 0 | 0 | 0.24 | 0 |
รายได้อื่น
| รายได้อื่นจากการดำเนินงาน | รายได้อื่นนอกเหนือจากการดำเนินงาน | ส่วนแบ่งกำไร |
|---|---|---|
| 1710 · As of year: 369948.0 · Description: รายได้อื่นรวม · As of yesteryear: 468069.0 · As of year before yesteryear: 431854.0 · 1711 · As of year: 317521.0 · Description: รายได้อื่นจากการดำเนินงาน · As of yesteryear: 426139.0 · As of year before yesteryear: 395485.0 | 1712 · As of year: 52427.0 · Description: รายได้อื่นนอกเหนือจากการดำเนินงาน · As of yesteryear: 41930.0 · As of year before yesteryear: 36369.0 | 1713 · As of year: 0.0 · Description: ส่วนแบ่งกำไร (ขาดทุน) · As of yesteryear: 0.0 · As of year before yesteryear: 0.0 |
ลักษณะผลิตภัณฑ์หรือบริการ
ประเภทธุรกิจ
3115
กลุ่มธุรกิจ
| กลุ่มธุรกิจ | คำอธิบาย | ||||||||||||||||||||||||||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| ธุรกิจสินเชื่อเช่าซื้อ | สินเชื่อเช่าซื้อ (Hire Purchase) จัดเป็นบริการทางการเงินอีกรูปแบบหนึ่งของการให้สินเชื่ออยู่ภายใต้การกำกับดูแลของธนาคารแห่งประเทศไทย (ธปท.) เช่นเดียวกับธนาคารและบริษัทเงินทุน ทั้งนี้บุคคลที่เกี่ยวข้องกับการให้บริการสินเชื่อเช่าซื้อประกอบด้วยบุคคล 3 ฝ่าย คือ (1) ลูกค้าหรือผู้เช่าซื้อ (2) ผู้จำหน่าย และ (3) บริษัทหรือผู้ให้บริการสินเชื่อ โดยเมื่อผู้เช่าซื้อมีความต้องการเช่าซื้อทรัพย์สินจากผู้จำหน่ายก็จะแสดงความจำนงต่อเจ้าหน้าที่สินเชื่อของผู้ให้บริการสินเชื่อเพื่อพิจารณาตรวจสอบคุณสมบัติและอนุมัติการขอสินเชื่อต่อไป เมื่อผู้เช่าซื้อตกลงทำสัญญา ผู้เช่าซื้อจะชำระเงินดาวน์ ณ วันทำสัญญา และกำหนดวิธีการผ่อนชำระตามระยะเวลาที่กำหนดไว้ในสัญญา ผู้เช่าซื้อสามารถครอบครองและใช้ทรัพย์สินที่ทำสัญญาเช่าซื้อนั้นได้ตลอดระยะเวลาของสัญญา โดยมีหน้าที่รับผิดชอบบำรุงรักษาทรัพย์สินนั้น ทั้งนี้กรรมสิทธิ์ในทรัพย์สินจะถูกโอนให้แก่ผู้เช่าซื้อต่อเมื่อผู้เช่าซื้อได้ชำระค่างวดให้แก่ผู้ให้บริการสินเชื่อครบถ้วนตามสัญญาแล้ว สำหรับการดำเนินธุรกิจให้บริการสินเชื่อเช่าซื้อของกลุ่มบริษัทนั้น หากแบ่งลักษณะของธุรกิจตามประเภททรัพย์สินที่ให้เช่าซื้อ จะแบ่งได้ดังนี้ 1. ธุรกิจการให้บริการสินเชื่อเช่าซื้อรถจักรยานยนต์ บริษัทฯ ให้บริการสินเชื่อเช่าซื้อรถจักรยานยนต์โดยบริษัท ฐิติกร จำกัด (มหาชน) โดยเน้นการปล่อยสินเชื่อเช่าซื้อรถจักรยานยนต์ที่ได้รับความนิยมจากผู้บริโภค เช่น ฮอนด้า หรือ ยามาฮ่า โดยบริษัทฯ จะจัดเจ้าหน้าที่สินเชื่อเข้าไปพิจารณาปล่อยสินเชื่อเป็นรายคันแก่ผู้เช่าซื้อที่ร้านจำหน่ายรถจักรยานยนต์ซึ่งเป็นพันธมิตรธุรกิจ ปัจจัยในการกำหนดวงเงินในการให้สินเชื่อ เงินดาวน์ และระยะเวลาในการผ่อนชำระค่างวด รถจักรยานยนต์นั้น จะขึ้นอยู่กับฐานะทางการเงินของลูกค้า ยี่ห้อ รุ่น และราคาของรถจักรยานยนต์ ทั้งนี้ หากจำแนกสินเชื่อเช่าซื้อรถจักรยานยนต์ตามยี่ห้อรถ พบว่าบริษัทฯ ได้ให้บริการสินเชื่อเช่าซื้อรถจักรยานยนต์ยี่ห้อหลัก ซึ่งได้แก่ ฮอนด้า หรือ ยามาฮ่า 2. ธุรกิจการให้บริการสินเชื่อเช่าซื้อรถยนต์ บริษัทฯ ให้บริการสินเชื่อเช่าซื้อรถยนต์ทั้งรถยนต์มือสองและรถยนต์ใหม่โดยบริษัท ชยภาค จำกัด ซึ่งเป็นบริษัทย่อย โดยเน้นการให้บริการสินเชื่อเช่าซื้อรถยนต์รุ่นและยี่ห้อที่เป็นที่นิยมของตลาดเป็นหลัก เช่น โตโยต้า อีซูซุ และฮอนด้า เป็นต้น สำหรับวงเงินในการให้สินเชื่อและระยะเวลาในการผ่อนชำระค่างวดรถยนต์นั้น ขึ้นอยู่กับฐานะทางการเงินของผู้ขอสินเชื่อแต่ละราย และเพื่อควบคุมคุณภาพของสินเชื่อ บริษัทฯ จึงได้พิจารณาปัจจัยอื่นๆ เพิ่มเติมในการให้บริการสินเชื่อซึ่งได้แก่ เงินดาวน์ที่เพียงพอ ในการให้บริการสินเชื่อเช่าซื้อรถยนต์ใหม่ บริษัทฯ ได้เน้นบริการเช่าซื้อรถยนต์ญี่ปุ่นโดยเน้นรถยนต์ยี่ห้อโตโยต้า เนื่องจากเป็นรถยนต์ที่ได้รับความนิยมจากตลาดเป็นอย่างมาก การให้บริการสินเชื่อเช่าซื้อรถยนต์ของบริษัทฯ ตามลักษณะการใช้งานของรถยนต์ จะสามารถแบ่งออกเป็นสินเชื่อเช่าซื้อรถยนต์นั่งส่วนบุคคล และสินเชื่อเช่าซื้อรถเพื่อการพาณิชย์ (ผู้เช่าซื้อมีวัตถุประสงค์ใช้รถยนต์ในการประกอบธุรกิจการค้า ได้แก่ รถกระบะ และรถตู้) ลูกหนี้สินเชื่อเช่าซื้อรถยนต์คงเหลือของกลุ่มบริษัท จำแนกตามประเภทการใช้รถยนต์* (หน่วย : ล้านบาท)
* หลังหักดอกผลเช่าซื้อรอตัดและภาษีมูลค่าเพิ่ม ก่อนหักค่าเผื่อหนี้สงสัยจะสูญ | ||||||||||||||||||||||||||||||||||
| ธุรกิจสินเชื่อนาโนไฟแนนซ์ | ธุรกิจสินเชื่อรายย่อยเพื่อการประกอบอาชีพภายใต้การกำกับ หรือสินเชื่อนาโนไฟแนนซ์ เป็นสินเชื่อที่ให้บริการแก่ลูกค้า บุคคลธรรมดา เพื่อนำไปใช้ในการประกอบอาชีพ แม้ไม่มีเอกสารรับรองรายได้หรือไม่มีสินทรัพย์เป็นหลักประกัน โดยบริษัทจะพิจารณาการประกอบอาชีพที่เป็นหลักแหล่งแน่นอน มีรายได้จากการประกอบอาชีพที่ชัดเจน โดยจะมีการตรวจสอบสถานที่ประกอบอาชีพและประเมินรายได้ จากการประกอบอาชีพ เพื่อใช้เป็นหลักฐานการประกอบการขอสินเชื่อ สำหรับสินเชื่อนาโนไฟแนนซ์ ธปท. กำหนดอัตราสูงสุดของดอกเบี้ย ค่าปรับ ค่าบริการ หรือค่าธรรมเนียมรวมกันแล้วต้องไม่เกินร้อยละ 36 ต่อปี ในอัตราดอกเบี้ยลดต้นลดดอก (Effecttive Rate) สำหรับสัญญาที่เกิดขึ้นตั้งแต่ 23 มกราคม 2558 เป็นต้นไป และไม่เกินร้อยละ 33 ต่อปี สำหรับสัญญาที่เกิดขึ้นตั้งแต่ 1 สิงหาคม 2563 โดยบริษัทฯ เริ่มให้บริการสินเชื่อนาโนไฟแนนซ์ ตั้งแต่วันที่ 3 กุมภาพันธ์ 2559 ในปี 2565 - 2568 บริษัทฯ มีรายได้จากการให้สินเชื่อนาโนไฟแนนซ์คิดเป็นสัดส่วนประมาณร้อยละ 0.44 : 0.19 : 0.16 : 0.07 ของรายได้ทั้งหมด ตามลำดับ | ||||||||||||||||||||||||||||||||||
| ธุรกิจสินเชื่อจำนำทะเบียน | ธุรกิจสินเชื่อส่วนบุคคลภายใต้การกำกับประเภทที่มีทะเบียนรถเป็นประกัน หรือสินเชื่อจำนำทะเบียน เป็นสินเชื่อที่ให้บริการแก่ลูกค้าทั่วไปที่บริษัทฯ รับเอาสมุดคู่มือทะเบียนรถมาเป็นหลักประกันการชำระหนี้ โดยที่ลูกค้ายังคงเป็นเจ้าของและมีรถไว้ใช้อยู่ ซึ่งบริษัทฯ จะพิจารณาวงเงินการให้สินเชื่อโดยคำนึงถึงความต้องการของลูกค้าและมูลค่าของหลักประกันในปัจจุบันเป็นสำคัญ นอกจากนี้จะมีการตรวจสอบประเมินรายได้ของลูกค้าและความมั่นคงของรายได้ เพื่อประกอบการพิจารณา สินเชื่อจำนำทะเบียน ธปท. กำหนดอัตราสูงสุดของดอกเบี้ย ค่าปรับ ค่าบริการ หรือค่าธรรมเนียมรวมกันแล้วต้องไม่เกินร้อยละ 24 ต่อปี ในอัตราดอกเบี้ยลดต้นลดดอก (Effecttive Rate) โดยบริษัทฯ เริ่มให้บริการสินเชื่อจำนำทะเบียน ตั้งแต่เดือนกรกฏาคม 2565 ในปี 2565 - 2568 บริษัทฯ มีรายได้จากการให้สินเชื่อจำนำทะเบียนคิดเป็นสัดส่วนประมาณร้อยละ 0.01 : 0.80 : 1.54 : 2.04 ของรายได้ทั้งหมด ตามลำดับ | ||||||||||||||||||||||||||||||||||
| ธุรกิจสินเชื่อรถเช่า | ธุรกิจสินเชื่อรถเช่า (รถจักรยานยนต์) ภายใต้ชื่อ “TK Me” เป็นบริการจ่ายรายสัปดาห์ หรือรายเดือนในการใช้รถจักรยานยนต์ ซึ่งเป็นทางเลือกสำหรับผู้บริโภคที่ต้องการใช้รถจักรยานยนต์ แต่ไม่ต้องการครอบครองทรัพย์สินดังกล่าว เป็นการช่วยเพิ่มความคล่องตัวให้ผู้บริโภคมีรถจักรยานยนต์มาใช้งานได้ง่ายขึ้น รวมทั้งเป็นการขยายฐานลูกค้าไปยังตลาดคนรุ่นใหม่อีกด้วย โดยบริษัทฯ เริ่มให้บริการสินเชื่อรถเช่าตั้งแต่เดือนมกราคม 2567 ในปี 2567-2568 บริษัทฯ มีรายได้จากการให้สินเชื่อรถเช่าคิดเป็นสัดส่วนประมาณร้อยละ 7.2 : 9.3 ของรายได้ทั้งหมด | ||||||||||||||||||||||||||||||||||
การวิจัยและพัฒนา
มีนโยบายวิจัยและพัฒนา (Y/N)
ไม่มี
รายการค่าใช้จ่าย R&D
ค่าใช้จ่ายการทำวิจัยและพัฒนา (R&D) ในระยะเวลา 3 ปีที่ผ่านมา (ล้านบาท)
ค่าใช้จ่าย R&D ปีนี้
0.0
ค่าใช้จ่าย R&D ปีก่อน
0.0
ค่าใช้จ่าย R&D 2 ปีก่อน
0.0
ทรัพย์สินที่ใช้ในการประกอบธุรกิจ
บทนำ
ทรัพย์สินหลักที่ใช้ในการประกอบธุรกิจของกลุ่มบริษัท ได้แก่
ทรัพย์สินถาวร — รายละเอียด
เป็นสินทรัพย์ที่มีตัวตน จัดหามาเพื่อใช้ในการดำเนินงานของกิจการ เช่น ที่ดิน อาคาร ยานพาหนะ อุปกรณ์สำนักงาน เป็นต้น ซึ่งมีอายุการใช้งาน 5 – 20 ปี โดยบันทึกบัญชีตามราคาทุน และคิดค่าเสื่อมราคาตามอายุการใช้งาน ตามนโยบายบัญชีของบริษัทฯ
ทรัพย์สินถาวรหลักที่บริษัทและบริษัทย่อยใช้ในการประกอบธุรกิจ ณ 31 ธันวาคม 2568
ทรัพย์สินถาวร — ราคาประเมิน
| ทรัพย์สิน | ลักษณะกรรมสิทธิ์ | ภาระผูกพัน | มูลค่าประเมิน | คำอธิบาย |
|---|---|---|---|---|
| ที่ดิน | เจ้าของ | - | 12.6 | หน่วย : ล้านบาท |
| อาคาร | เจ้าของ | - | 0 | หน่วย : ล้านบาท |
| ยานพาหนะ | เจ้าของ | - | 8.6 | หน่วย : ล้านบาท |
| เครื่องใช้สำนักงานตกแต่ง | เจ้าของ | - | 2.7 | หน่วย : ล้านบาท |
| ระบบสาธารณูปโภค | เจ้าของและสัญญาเช่า | - | 0.5 | หน่วย : ล้านบาท |
| ค่าบูรณะที่ทำการ | เจ้าของ | - | 13.4 | หน่วย : ล้านบาท |
| ส่วนปรับปรุงอาคาร | สัญญาเช่า | - | 12.2 | หน่วย : ล้านบาท |
| อุปกรณ์คอมพิวเตอร์ | เจ้าของ | - | 1.8 | หน่วย : ล้านบาท |
| เครื่องมือช่าง | เจ้าของ | - | 0 | หน่วย : ล้านบาท |
| สินทรัพย์เพื่อให้เช่า - ที่ดิน | เจ้าของ | - | 12.8 | หน่วย : ล้านบาท |
| สินทรัพย์เพื่อให้เช่า - อาคาร | เจ้าของ | - | 2.9 | หน่วย : ล้านบาท |
| สินทรัพย์เพื่อให้เช่า - รถจยย. | เจ้าของ | - | 102.1 | หน่วย : ล้านบาท |
| สิทธิการเช่า สำนักงานสาขาจันทบุรี เลขที่ 183/6-7 ถนนตรีรัตน์ ตำบลจันทนิมิตร อำเภอเมือง จันทบุรี | สัญญาเช่า 3 ปี 1 ก.ย.66–31 ส.ค 69 ค่าเช่า 12,000 บาท/เดือน | - | 0 | หน่วย : ล้านบาท |
| สินทรัพย์ที่ไม่ได้ใช้ ในการดำเนินงาน | เจ้าของ | ที่ดิน 1.7 ล้านบาท , อาคาร 2.5 ล้านบาท ที่จังหวัดปทุมธานี ที่ดิน 8.6 ล้านบาท ที่จังหวัดเชียงรายและลำ | 12.8 | หน่วย : ล้านบาท |
สินทรัพย์ไม่มีตัวตน — รายละเอียด
จัดหามาเพื่อเพิ่มประสิทธิภาพในการดำเนินงานและคาดว่าจะก่อให้เกิดประโยชน์ ควบคุมได้ และจำกัดการเข้าถึง เช่น ระบบโปรแกรมคอมพิวเตอร์ เป็นต้น โดยบันทึกบัญชีตามราคาทุน และตัดจำหน่ายตามอายุการใช้งานที่ประมาณการไว้
สินทรัพย์ไม่มีตัวตนที่บริษัทและบริษัทย่อยใช้ในการประกอบธุรกิจ ณ 31 ธันวาคม 2568
สินทรัพย์ไม่มีตัวตน — ราคาประเมิน
| ทรัพย์สิน | ประเภท | มูลค่าประเมิน | คำอธิบาย |
|---|---|---|---|
| ระบบคอมพิวเตอร์ | ซอฟต์แวร์ | 0.2 | หน่วย : ล้านบาท |
มีนโยบายการลงทุนในบริษัทย่อย (Y/N)
มี
นโยบายการลงทุนในบริษัทย่อย — รายละเอียด
บริษัทฯ มีนโยบายการลงทุนระยะยาวในบริษัทย่อยทั้ง 6 บริษัท โดยแต่ละบริษัทย่อยจะมีคณะกรรมการร่วมกำหนดนโยบายและกลยุทธ์กับบริษัทฯ เพื่อให้ผู้บริหารในแต่ละบริษัทย่อยนำไปปฏิบัติ ทั้งนี้นโยบายหลักของบริษัทย่อยทั้ง 6 แห่งต้องได้รับความเห็นชอบจากคณะกรรมการบริษัท
นโยบายการตลาดและภาวะการแข่งขัน
รูปแบบการรายงาน
3117
นโยบายการตลาด (ภาพรวม)
ลักษณะลูกค้า
กลุ่มลูกค้าเป้าหมายสำหรับธุรกิจการให้บริการสินเชื่อเช่าซื้อรถจักรยานยนต์ของบริษัทฯ คือ บุคคลธรรมดารายย่อยทั่วไปซึ่งเป็นพนักงานหรือลูกจ้างประจำผู้มีรายได้น้อยถึงปานกลางที่ใช้รถจักรยานยนต์เป็นพาหนะหรือใช้ประกอบอาชีพ
สำหรับธุรกิจการให้บริการสินเชื่อเช่าซื้อรถยนต์นั้น กลุ่มลูกค้าเป้าหมายแบ่งออกตามลักษณะการใช้งาน ได้แก่ รถยนต์นั่งส่วนบุคคล และ รถเพื่อการพาณิชย์ ณ สิ้นปี 2568 บริษัทฯ มีสัดส่วนลูกค้ารถยนต์นั่งส่วนบุคคลต่อรถเพื่อการพาณิชย์ 48 : 52
ภาวะอุตสาหกรรมและการแข่งขัน (ภาพรวม)
1. ธุรกิจให้บริการสินเชื่อเช่าซื้อรถจักรยานยนต์
ในปี 2568 ธุรกิจเช่าซื้อรถจักรยานยนต์มีการแข่งขันในระดับสูง จากทั้งผู้ประกอบการในเครือผู้ผลิตรถจักรยานยนต์ ผู้ประกอบการสินเชื่อรายใหญ่ที่มีแหล่งเงินทุนต้นทุนต่ำ และผู้ประกอบการท้องถิ่นรายกลางและรายย่อยที่มีความใกล้ชิดกับลูกค้า โดยผู้ประกอบการรายใหญ่ มีความได้เปรียบด้านเงินทุน เครือข่ายสาขา และระบบบริหารความเสี่ยง ขณะที่บริษัทในเครือผู้ผลิตสามารถใช้กลยุทธ์ส่งเสริมการขายและอัตราดอกเบี้ยพิเศษเพื่อกระตุ้นยอดขาย
ลักษณะการแข่งขันในปัจจุบันมุ่งเน้นทั้งด้านอัตราดอกเบี้ย เงื่อนไขการผ่อนชำระ ความรวดเร็วในการอนุมัติ และการใช้เทคโนโลยีดิจิทัลในการพิจารณาสินเชื่อ ภายใต้ภาวะหนี้ครัวเรือนที่ยังอยู่ในระดับสูง ทำให้ผู้ประกอบการให้ความสำคัญกับการบริหารคุณภาพสินเชื่อและการควบคุมหนี้ที่ไม่ก่อให้เกิดรายได้ (NPL) มากขึ้น ควบคู่กับการปฏิบัติตามหลักเกณฑ์กำกับดูแลของ สำนักงานคณะกรรมการคุ้มครองผู้บริโภค และกฎหมายที่เกี่ยวข้องอย่างเคร่งครัด โดยภาพรวม อุตสาหกรรมเช่าซื้อรถจักรยานยนต์ยนต์ในปี 2568 มีการเติบโต 1.6% จากปี 2567 แต่การแข่งขันมีแนวโน้มเข้มข้นและมุ่งเน้นความยั่งยืนมากขึ้นในระยะยาว
อุตสาหกรรมธุรกิจเช่าซื้อรถจักรยานยนต์เป็นหนึ่งในตลาดที่มีการแข่งขันและความซับซ้อนสูง ทำให้การคำนวณส่วนแบ่งการตลาดเชิงปริมาณที่ชัดเจนเหมือนกลุ่มธุรกิจอื่นทำได้ค่อนข้างยาก เนื่องจากข้อมูลที่ไม่เปิดเผยอย่างเป็นระบบ และความหลากหลายของผู้ประกอบการ แต่จากการประเมินตำแหน่งทางการตลาด พบว่าบริษัทที่มีส่วนแบ่งการตลาดที่อยู่ในระดับสูง ได้แก่ AY Capital, Sawad Capital, Summit Capital และ Next Capital นอกจากนี้ยังมีบริษัทขนาดกลางและขนาดเล็ก ที่มีส่วนแบ่งการตลาดกระจายกัน ประกอบด้วย บริษัทเอส11, บริษัทที.ลิสซิ่ง, บริษัทไฮเวย์ สิสซิ่ง รวมถึงบริษัทฐิติกร
2. ธุรกิจให้บริการสินเชื่อเช่าซื้อรถยนต์
ในปี 2568 ธุรกิจเช่าซื้อรถยนต์มีการแข่งขันในระดับสูงจากทั้งสถาบันการเงิน บริษัทลีสซิ่งในเครือผู้ผลิตรถยนต์ และผู้ประกอบการสินเชื่อรายใหญ่ ครอบคลุมทั้งตลาดรถยนต์ใหม่และรถยนต์ใช้แล้ว โดยผู้ประกอบการมุ่งแข่งขันด้านอัตราดอกเบี้ย เงินดาวน์ ระยะเวลาผ่อนชำระ และความรวดเร็วในการอนุมัติสินเชื่อผ่านช่องทางดิจิทัล
ภายใต้ภาวะเศรษฐกิจที่ฟื้นตัวอย่างค่อยเป็นค่อยไปและระดับหนี้ครัวเรือนที่ยังอยู่ในระดับสูง ผู้ประกอบการมีแนวโน้มเพิ่มความเข้มงวดในการพิจารณาสินเชื่อ โดยให้ความสำคัญกับคุณภาพลูกหนี้ ความสามารถในการชำระหนี้ และการบริหารหนี้ที่ไม่ก่อให้เกิดรายได้ (NPL) มากขึ้น ส่งผลให้การแข่งขันไม่ได้มุ่งเน้นเพียงการเติบโตของพอร์ตสินเชื่อ แต่เน้นการรักษาคุณภาพสินทรัพย์และความยั่งยืนของผลประกอบการในระยะยาว
นอกจากนี้ แนวโน้มการเติบโตของตลาดรถยนต์ไฟฟ้า (EV) มีบทบาทสำคัญต่อโครงสร้างการแข่งขันในอุตสาหกรรม ผู้ประกอบการต้องปรับเกณฑ์การประเมินมูลค่าหลักประกันและการบริหารความเสี่ยงให้สอดคล้องกับลักษณะเฉพาะของรถยนต์ไฟฟ้า เช่น ราคาขายต่อ อายุการใช้งานของแบตเตอรี่ และความผันผวนของเทคโนโลยี ขณะเดียวกัน การสนับสนุนจากภาครัฐด้านมาตรการส่งเสริมยานยนต์ไฟฟ้าและโครงสร้างพื้นฐานสถานีชาร์จ ส่งผลให้สินเชื่อเช่าซื้อรถยนต์ไฟฟ้ามีแนวโน้มขยายตัว และกลายเป็นหนึ่งในปัจจัยสำคัญที่สร้างโอกาสทางธุรกิจในระยะต่อไป
โดยภาพรวม อุตสาหกรรมเช่าซื้อรถยนต์ในปี 2568 มีการเติบโต 8.5% จากปี 2567 ท่ามกลางการแข่งขันที่เข้มข้นและการเปลี่ยนแปลงเชิงโครงสร้างจากกระแสยานยนต์ไฟฟ้า ซึ่งทำให้ผู้ประกอบการต้องปรับกลยุทธ์ด้านราคา การบริหารความเสี่ยง และการพัฒนาเทคโนโลยีอย่างต่อเนื่อง เพื่อรักษาความสามารถในการแข่งขันในระยะยาว.
การจัดหาผลิตภัณฑ์และบริการ
รูปแบบการรายงาน
3117
การจัดหา (ภาพรวม)
1. แหล่งที่มาของเงินทุน
แหล่งที่มาของเงินทุนของบริษัทฯ สามารถสรุปได้ดังนี้
1. เงินที่ได้รับจากการชำระค่างวด เป็นแหล่งเงินทุนที่สำคัญของบริษัทฯ โดยบริษัทจะนำเงินที่ได้รับจากการชำระค่างวดของลูกค้าในส่วนที่เหลือจากการหักค่าใช้จ่ายต่างๆ ไปเป็นเงินทุนในการให้สินเชื่อกับลูกค้า
2. เงินกู้ยืมระยะสั้นจากธนาคารพาณิชย์และสถาบันการเงิน ซึ่งอยู่ในรูปของเงินกู้ยืมหมุนเวียนจากธนาคารพาณิชย์
3. ส่วนของผู้ถือหุ้นซึ่งประกอบด้วยทุนจดทะเบียนและเรียกชำระแล้ว และกำไรสะสม
สำหรับนโยบายการจัดหาเงินทุนในอนาคต บริษัทฯ มีนโยบายในการจัดหาแหล่งเงินทุนให้สอดคล้องกับวัตถุประสงค์การใช้เงิน โดยคำนึงถึงความเหมาะสมของระยะเวลาการชำระคืนและอัตราส่วนหนี้สินต่อส่วนของผู้ถือหุ้น ที่ผ่านมาเงินทุนที่จัดหามาได้เกือบทั้งหมดถูกนำมาใช้ในการขยายสาขาและให้สินเชื่อกับลูกค้า ณ วันที่ 31 ธันวาคม 2568 บริษัทฯ มีสัดส่วนเงินกู้ยืมจากสถาบันการเงินร้อยละ 0.8 และส่วนของผู้ถือหุ้นคิดเป็นร้อยละ 99.2 ของแหล่งเงินทุนทั้งหมดโดยรายละเอียดแหล่งที่มาของเงินทุน ดังนี้
แหล่งเงินทุน | สำหรับปีสิ้นสุดวันที่ 31 ธันวาคม | |||||
2566 | 2567 | 2568 | ||||
ล้านบาท | ร้อยละ | ล้านบาท | ร้อยละ | ล้านบาท | ร้อยละ | |
เงินกู้ยืมจากสถาบันการเงิน เงินกู้ยืมระยะสั้น เงินกู้ยืมระยะยาว หุ้นกู้ | 74.2 330.6 - | 1.2 5.5 - | 56.6 115.2 - | 1.0 2.1 - | 31.7 10.5 - | 0.6 0.2 - |
รวมเงินกู้ยืมจากสถาบันการเงิน | 404.8 | 6.7 | 171.8 | 3.1 | 42.2 | 0.8 |
รวมส่วนของผู้ถือหุ้น | 5,588.9 | 93.3 | 5,428.1 | 96.9 | 5,345.7 | 99.2 |
รวมแหล่งเงินทุน | 5,993.7 | 100.0 | 5,599.9 | 100.0 | 5,387.9 | 100.0 |
บริษัทฯ มีเงินกู้ยืมจากสถาบันการเงินส่วนใหญ่เป็นเงินกู้ยืมระยะยาว โดยมีสัดส่วนประมาณร้อยละ 0.2 ของแหล่งเงินทุนทั้งหมด หรือร้อยละ 24.9 ของเงินกู้ยืมจากสถาบันการเงินทั้งหมด มีความสอดคล้องและเหมาะสมกับธุรกิจของบริษัทในการให้สินเชื่อ โดยบริษัทฯ สามารถชำระคืนเงินกู้ยืมจากสถาบันการเงินได้ทันที หากมีเงินทุนส่วนเกินกว่าความต้องการให้สินเชื่อ ทั้งนี้บริษัทฯ เริ่มใช้เงินกู้ยืมระยะยาวตั้งแต่ปี 2563 เพื่อให้สอดคล้องกับการเติบโตของฐานลูกค้าสินเชื่อประเภทมีหลักประกันที่มีงวดชำระเฉลี่ยยาวนานขึ้น
การจัดหาแหล่งเงินทุนในอนาคต บริษัทฯ มีนโยบายในการจัดหาแหล่งเงินทุนให้สอดคล้องกับวัตถุประสงค์การใช้เงินโดยคำนึงถึงความเหมาะสมของระยะเวลาการชำระคืนและอัตราหนี้สินต่อส่วนของผู้ถือหุ้น นอกจากนี้ ภายหลังการเสนอขายหุ้นแก่ประชาชนครั้งแรก บริษัทฯ จะมีส่วนทุนจากส่วนของผู้ถือหุ้นเพิ่มขึ้นส่งผลให้อัตราหนี้สินต่อส่วนของผู้ถือหุ้นจะปรับลดลง นอกจากนี้ การเข้าเป็นบริษัทจดทะเบียนในตลาดหลักทรัพย์แห่งประเทศไทยจะส่งผลให้บริษัทฯ มีความสามารถในการจัดหาแหล่งเงินทุนได้ดีขึ้น ทั้งจากการกู้ยืมสถาบันการเงิน การออกเสนอขายตราสารหนี้หรือตราสารทุนเพื่อรองรับการเติบโตของธุรกิจในอนาคต
2. การให้กู้ยืม
(1) นโยบายการให้กู้ยืม
บริษัทฯ ให้ความสำคัญต่อความสามารถในการชำระคืนหนี้ของลูกค้า โดยได้กำหนดคุณสมบัติเบื้องต้นของผู้ขอสินเชื่อว่าต้องมีรายได้ที่เพียงพอต่อการชำระค่างวด มีอาชีพการงานที่มั่นคงและที่อยู่อาศัยเป็นหลักแหล่งอยู่ในพื้นที่ที่ให้บริการได้ โดยลูกค้าเป้าหมายของบริษัทฯ คือ บุคคลธรรมดารายย่อยทั่วไป ซึ่งมีรายได้เพียงพอตามเกณฑ์มาตรฐานของบริษัท
(2) ธุรกิจให้บริการสินเชื่อเช่าซื้อรถจักรยานยนต์และรถยนต์
ขั้นตอนการพิจารณาสินเชื่อเบื้องต้น
หลังจากที่ผู้ขอสินเชื่อได้แสดงความประสงค์ในการเช่าซื้อต่อเจ้าหน้าที่สินเชื่อ เจ้าหน้าที่สินเชื่อจะพิจารณาความเหมาะสมของผู้ขอสินเชื่อ โดยพิจารณาจากความมั่นคงของรายได้ อาชีพ หลักแหล่งที่อยู่อาศัย และคุณสมบัติของผู้ค้ำประกัน ในกรณีของรถยนต์ สำหรับรถจักรยานยนต์บริษัทฯ จะเป็นผู้กำหนดเงื่อนไขการรับเช่าซื้อ ต่อจากนั้น เจ้าหน้าที่สินเชื่อจะตกลงเงื่อนไขการให้สินเชื่อเช่าซื้อได้แก่ ยอดจัดหรือเงินดาวน์ ค่างวด ค่าทะเบียน ค่าพ.ร.บ. และค่าประกันภัยก่อนลงนามทำสัญญาเช่าซื้อ เจ้าหน้าที่สินเชื่อจะแจ้งรายละเอียดผู้ขอสินเชื่อเบื้องต้นไปยังสำนักงานเพื่อให้ผู้จัดการฝ่ายสินเชื่อดำเนินการตรวจสอบประวัติของผู้ขอสินเชื่อจากระบบฐานข้อมูลของบริษัทฯ ว่าบุคคลดังกล่าวอยู่ในบัญชีรายชื่อต้องห้าม (Black List) ของทางบริษัทหรือไม่ และบริษัทฯ มีการตรวจสอบจากฐานข้อมูลของ National Credit Bureau (NCB) เพิ่มเติมจากการตรวจสอบปกติของทางบริษัท รวมถึงตรวจสอบภาระผูกพันอื่นที่อยู่ระหว่างการพิจารณา หรืออยู่ระหว่างการผ่อนชำระกับบริษัท (ทั้งนี้บัญชีรายชื่อดังกล่าวเป็นรายชื่อที่บริษัทฯ จัดทำขึ้นเอง โดยรวบรวมประวัติการชำระเงินค่างวดของผู้ที่เคยขอสินเชื่อเช่าซื้อจากบริษัทฯ รายชื่อต้องห้าม คือ รายชื่อลูกค้าที่มีปัญหาในการชำระเงินในอดีต)
ขั้นตอนการตรวจสอบข้อมูลและเอกสารประกอบการพิจารณาสินเชื่อ
บริษัทฯ จะดำเนินการตรวจสอบประวัติผู้ขอสินเชื่อ หากผู้ขอสินเชื่อมีประวัติดีหรือไม่มีรายชื่ออยู่ใน Black List ของฐานข้อมูลบริษัท เจ้าหน้าที่สินเชื่อจะให้ผู้ขอสินเชื่อกรอกข้อมูลในคำขอสินเชื่อพร้อมยื่นเอกสารประกอบการขอสินเชื่อ ซึ่งประกอบด้วย สำเนาบัตรประจำตัวประชาชน สำเนาทะเบียนบ้าน เอกสารแสดงรายได้ และเอกสารของผู้ค้ำประกัน โดยผู้ขอสินเชื่อจำเป็นต้องแสดงเอกสารตัวจริงแก่เจ้าหน้าที่สินเชื่อ และตกลงรายละเอียดการเช่าซื้อ ทั้งนี้เจ้าหน้าที่สินเชื่อจะจัดทำ Credit Scoring เพื่อประเมินฐานะของลูกค้าและ ผู้ค้ำประกันก่อนส่งข้อมูลและเอกสารทุกฉบับให้เจ้าหน้าที่ตรวจสอบเพื่อดำเนินการตรวจสอบความครบถ้วนและความถูกต้องของข้อมูลและบันทึกข้อมูลทั้งหมดในฐานข้อมูลลูกค้าของบริษัทฯ ก่อนพิจารณาสินเชื่อในขั้นต่อไป อย่างไรก็ตามหากลูกค้ามีรายชื่ออยู่ใน Black List หรือไม่ผ่านมาตรฐาน Credit Scoring บริษัทฯ จะปฏิเสธการให้สินเชื่อและแจ้งผลให้แก่เจ้าหน้าที่สินเชื่อเพื่อแจ้งต่อไปยังลูกค้า
ขั้นตอนการอนุมัติสินเชื่อ
ภายหลังเจ้าหน้าที่ตรวจสอบได้ตรวจสอบความถูกต้องและครบถ้วนของข้อมูล หากข้อมูลและเอกสารดังกล่าวเป็นไปตามหลักเกณฑ์การอนุมัติสินเชื่อของบริษัทฯ ฝ่ายสินเชื่อจะดำเนินการอนุมัติคำขอสินเชื่อเช่าซื้อดังกล่าวและแจ้งผลให้ลูกค้าทราบ โดยทั่วไปบริษัทฯ จะใช้เวลาพิจารณาและอนุมัติการให้สินเชื่อเช่าซื้อรถจักรยานยนต์ได้ภายใน 90 นาที บริษัทฯ จะใช้เวลาในการพิจารณาและอนุมัติสินเชื่อเช่าซื้อรถยนต์ภายใน 1 วัน และกำหนดผู้มีอำนาจอนุมัติวงเงินสินเชื่อ (รายละเอียดปรากฏในหัวข้อขอบเขตและอำนาจหน้าที่ของคณะกรรมการบริหาร)
ขั้นตอนการดำเนินงานภายหลังผ่านอนุมัติสินเชื่อ
หลังจากคำขอสินเชื่อได้รับการอนุมัติเรียบร้อย ผู้จำหน่ายจะเป็นผู้ดำเนินการโอนกรรมสิทธ์ทรัพย์สินให้แก่บริษัทฯ โดยบริษัทฯ จะจัดให้มีการประกันภัยทรัพย์สินทันทีที่ลูกค้าได้รับทรัพย์สินไปจากผู้จำหน่าย โดยบริษัทฯ เป็นผู้รับผลประโยชน์ ทั้งนี้ข้อมูลและเอกสารของลูกค้าจะอยู่ในฐานข้อมูลของบริษัทฯ ซึ่งฝ่ายปฏิบัติการจะติดตามดูแลลูกค้าต่อไป
การให้บริการอื่นนอกจากบริการสินเชื่อเช่าซื้อ
นอกเหนือจากการให้บริการสินเชื่อเช่าซื้อ บริษัทฯ ยังให้บริการการทำประกันภัย บริการต่ออายุกรมธรรม์ และบริการลูกค้าในเรื่องงานทะเบียนตลอดระยะเวลาที่ยังมีการผ่อนชำระกับบริษัทฯ โดยฝ่ายปฏิบัติการจะมีเจ้าหน้าที่คอยดูแลอำนวยความสะดวกในบริการดังกล่าว
การจัดเก็บหนี้
ฝ่ายปฏิบัติการจะรับผิดชอบดูแลลูกค้าในส่วนของการรับชำระค่างวดตามอายุสัญญาเช่าซื้อ โดยส่งเอกสารใบแจ้งการชำระเงิน (Statement) ให้แก่ลูกค้าทุกเดือน ทั้งนี้ ลูกค้าสามารถชำระค่างวดได้หลายวิธีเช่น การชำระค่างวดโดยเงินสดผ่านธนาคาร หรือชำระค่างวดผ่านเจ้าหน้าที่บริหารหนี้ของบริษัทฯ ซึ่งไปรับค่างวด หรือชำระค่างวดผ่านสำนักงานใหญ่และสำนักงานสาขา อย่างไรก็ตาม บริษัทฯ ได้เพิ่มช่องทางการชำระค่างวดผ่าน Counter Service และชำระผ่าน Mobile Banking เพื่อเพิ่มความสะดวกให้แก่ลูกค้า โดยบริษัทฯ จะดำเนินการโอนกรรมสิทธิ์ในทรัพย์สินให้แก่ลูกค้าหลังการชำระค่างวดครบถ้วนตามสัญญาเช่าซื้อ
การบริหารหนี้และการยึดทรัพย์สิน
ฝ่ายปฏิบัติการจะเป็นผู้ติดตามดูแลการชำระเงินค่างวดของลูกค้า โดยการชำระค่างวดจะเป็นตามรายละเอียดเรื่อง “การจัดเก็บหนี้” ที่ได้กล่าวข้างต้น หากเกิดการค้างชำระค่างวด บริษัทฯ จะมีมาตรการควบคุมสินเชื่อดังนี้
1. เจ้าหน้าที่บริหารหนี้จะดำเนินการสอบทานที่อยู่และการติดต่อลูกค้า เช่น ที่พักอาศัย ที่ทำงาน และเบอร์โทรศัพท์
2. ในกรณีที่ลูกค้าค้างชำระไม่เกิน 3 งวด ฝ่ายปฏิบัติการจะติดต่อเพื่อแจ้งเตือนการชำระค่างวดและตรวจสอบการให้บริการของทางบริษัทฯ แก่ลูกค้าผ่านทางโทรศัพท์
3. ในกรณีที่ลูกค้าค้างชำระมากกว่า 3 งวด แต่น้อยกว่า 6 งวด ฝ่ายปฏิบัติการจะส่งเจ้าหน้าที่บริหารหนี้ของบริษัทฯ เพื่อติดตามและตรวจสอบทรัพย์สิน กรณีที่ลูกค้าไม่สามารถชำระค่างวดหรือส่งมอบทรัพย์สินได้ บริษัทฯ จะดำเนินการส่งจดหมายบอกเลิกสัญญาตามที่กฎหมายกำหนดไปยังลูกค้า
4. เจ้าหน้าที่บริหารหนี้พิเศษของบริษัทฯ จะดำเนินการยึดทรัพย์สินจากลูกค้าและ/หรือดำเนินคดีทันที กรณีที่สามารถยึดทรัพย์สินมาได้ เจ้าหน้าที่จะพิจารณาประเมินสภาพ และความเหมาะสมในการปรับสภาพทรัพย์สินนั้นๆ เพื่อดำเนินการจำหน่าย ในกรณีที่จำหน่ายทรัพย์สินที่ยึดมาได้น้อยกว่ามูลหนี้ส่วนขาดตามสัญญา ลูกค้าต้องรับผิดชอบในส่วนที่ขาด
ในการดำเนินการควบคุมสินเชื่อในขั้นตอนดังกล่าว หากเป็นกรณีที่มีความเสียหายที่ชัดเจนและเป็นเรื่องเร่งด่วน บริษัทฯ อาจจะดำเนินการหลายๆ มาตรการพร้อมกัน ทั้งนี้บริษัทฯ จะเริ่มคิดเบี้ยปรับทันทีที่ผิดนัดชำระงวดที่ 1 โดยอัตราเบี้ยปรับเป็นไปตามที่สำนักงานคณะกรรมการคุ้มครองผู้บริโภค (สคบ.) กำหนด
การพัฒนาด้านนวัตกรรม
บริษัทฯ ให้ความสำคัญกับการพัฒนานวัตกรรมเพื่อส่งเสริมให้เกิดพัฒนาในการสร้างนวัตกรรมในกระบวนการดำเนินงานด้วยการนำเทคโนโลยี มาพัฒนาเพื่อให้สะดวกในการทำงานมากขึ้น ซึ่งที่ผ่านมาได้มีการพัฒนาระบบงานส่วนต่างๆ ดังนี้
พัฒนาระบบ IT สำหรับงานบริการเช่าซื้อรถจักรยานยนต์และรถยนต์ใหม่เปลี่ยนจากระบบ manual มาใช้โมบายแอปพลิเคชันตั้งแต่ปี 2556 และได้มีการพัฒนาอย่างต่อเนื่องจนปัจจุบันเป็นเวลา 12 ปี TK จึงมีความพร้อมของระบบ IT ที่สามารถรองรับระบบอินเตอร์เฟซด้วยแอปพลิเคชัน Mobile Checker, Mobile Bill และ Mobile Box Management สำหรับให้บริการลูกค้าตั้งแต่เริ่มรับเรื่องขอใช้บริการเช่าซื้อ การพิจารณาอนุมัติสินเชื่อ งานบริหารหนี้ และงานอื่นๆ ให้พนักงานบริการลูกค้าผ่านระบบโมบายแอปพลิเคชันในการประสานงานภายในเพื่อลดระยะเวลาอนุมัติสินเชื่อให้ลูกค้าจาก 1 วัน เหลือเพียง 1-2 ชั่วโมง
พัฒนาแอปพลิเคชัน “TK Plus” ให้ตอบรับการชำระค่างวด สามารถตรวจสอบยอดชำระ ยอดค้างชำระและดอกเบี้ย รวมถึงช่องทางการชำระเงินและค่าธรรมเนียมผ่านทางแอปพลิเคชัน และติดตามเอกสารสัญญาเช่าซื้อ ใบแจ้งหนี้ ใบเสร็จรับเงิน แอปพลิเคชันดังกล่าว มีลูกค้าให้ความสนใจใช้งานในระดับหนึ่ง แต่หลังจากเกิดวิกฤตโควิด 19 ที่มีเหตุการณ์ Lockdown ทำให้มีจำนวนลูกค้าหันมาสมัครใช้งานและมีการใช้ฟังก์ชันจ่ายค่างวดผ่านแอปพลิเคชันเพิ่มขึ้นอย่างมาก
จากพฤติกรรมของผู้บริโภคในปัจจุบัน บริษัทฯ ได้เล็งเห็นช่องทางในการทำการตลาดรูปแบบใหม่ โดยมุ่งทำการตลาดผ่านสื่อดิจิทัลและ โซเชียลมีเดีย เพื่อประชาสัมพันธ์และสร้างฐานความเชื่อมั่นและความน่าเชื่อถือให้กับบริษัทฯ นอกจากนี้บริษัทยังใช้สื่อโซเชียลมีเดีย ในการสร้างการมีส่วนร่วมกับกลุ่มลูกค้าของบริษัทฯ อาทิ เว็บไซต์ www.tk.co.th
TK เห็นทิศทางการพัฒนาช่องทางให้บริการลูกค้าและสานต่อกลยุทธ์ดิจิทัลทรานส์ฟอร์เมชันสู่ Smart Loan Service เน้นความสะดวกสบาย และรวดเร็ว จึงได้เปิดตัว Line Official @TKPLUS ขยายช่องทางสื่อสารกับผู้บริโภคทั่วประเทศ สามารถติดตามข่าวสารได้ง่าย ตอบโจทย์สังคมออนไลน์ และเข้าถึง TK ง่ายยิ่งขึ้น และสามารถตอบกลับข้อมูลด้วยฟังก์ชัน แชทบอทตลอด 24 ชั่วโมง อีกทั้งยังเป็นช่องทางเผยแพร่ข่าวสารประชาสัมพันธ์ โปรโมชัน และบริการต่าง ๆ อย่างรวดเร็ว
ลักษณะการประกอบธุรกิจ — ภาพรวม
บทนำ
บริษัทฯ ประกอบด้วยบริษัท ฐิติกร จำกัด (มหาชน) และบริษัทย่อย ได้แก่ บริษัท ซี.วี.เอ. จำกัด, บริษัท ชยภาค จำกัด, Suosdey Finance PLC, Sabaidee Leasing Co.,Ltd., บริษัท ทีเค เงินทันใจ จำกัด และ บริษัท ทีเค โบรคเกอร์ จำกัด ดำเนินธุรกิจหลักโดยให้บริการสินเชื่อเช่าซื้อรถจักรยานยนต์และรถยนต์ ทั้งนี้ ณ สิ้นปี 2568 บริษัทฯ มีสัดส่วนรายได้จากธุรกิจเช่าซื้อรถจักรยานยนต์ : รถยนต์ : เงินให้กู้ยืม : รายได้ค่าเช่ารถจักรยานยนต์ : รายได้อื่นๆ เท่ากับ 45.9 : 1.5 : 2.3 : 9.3 : 41.0
โครงการที่อยู่ระหว่างการดำเนินการ
มีโครงการระหว่างดำเนินการ (Y/N)
ไม่มี
หุ้นกู้และตั๋วแลกเงิน
มีหุ้นกู้ (Y/N)
ไม่มี
หลักทรัพย์แปลงสภาพ
มีหลักทรัพย์แปลงสภาพ (Y/N)
ไม่มี